炒股就看金麒麟分析师研报,权威,专业,及时,全面配资开户有没有限制,助您挖掘潜力主题机会!
来源:中金点睛
摘要
电子商务
我们估计,东南亚六国(SEA-6)电商市场将在2026年达到2,600亿美元,并在2027年达到3,120亿美元,意味着2023年至2027年的复合年增长率为18.6%。电商已进入盈利阶段。平台现在优先考虑变现和单位经济效益。
按需服务
我们预测,按需服务(ODS)市场将从2026年的452亿美元增长到2027年的516亿美元(2023年起复合年增长率为15%),随着MAU增速企稳,各平台正将重心转向变现与盈利。
数字金融服务 (DFS)
数字支付市场是数字普惠的支柱,根据我们的预测,其规模将于2026年达到1.6万亿美元,2027年增至1.9万亿美元,2023–2027年CAGR为18%。DFS的未来在于信贷:我们估计,随着消费者及中小企业渗透率持续提升,数字贷款余额到2027年将增至1,290亿美元(2023–2027年CAGR为20%)。独立支付应用正以高频支付为入口,逐步引导用户使用信贷;同时通过开环卡合作,使信贷服务不再局限于自有平台,覆盖更多消费场景与人群,进一步推动金融普惠。
竞争有所缓和,电商平台转而聚焦盈利能力。我们预计,生态协同将持续支撑增长:配送业务可依托平台运力网络协同,电商业务则受益于数字信贷产品。ODS平台持续受益于市场份额整合,增长稳健,盈利能力不断改善。
风险
宏观经济逆风;电商面临用户增长趋于平缓带来的压力。网约车及配送平台在盈利改善过程中,仍面临结构性及竞争层面的阻力。
Text
正文
电子商务:竞争趋缓,转向盈利
东南亚六国电商:竞争趋于成熟、盈利成为核心,行业保持持续增长
东南亚电商行业延续增长态势,主要得益于数字渗透率仍在提升、品类持续扩张,竞争格局逐步企稳。
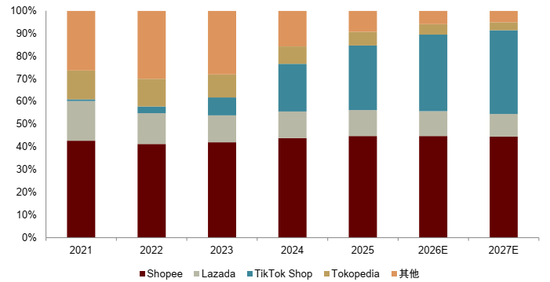
根据我们的行业模型,东南亚六国电商市场2026年GMV预计将达到2,600亿美元,较2025年同比增长19%。我们预计,2023–2027年市场将保持约18.6%的年均CAGR,2027年规模达到3,120亿美元。越南、泰国和菲律宾为增长最快的市场;印度尼西亚仍为东南亚六国最大的电商市场(GMV占比38%),同时保持强劲增长。
图表1:东南亚六国(SEA-6)电商行业及各国市场规模
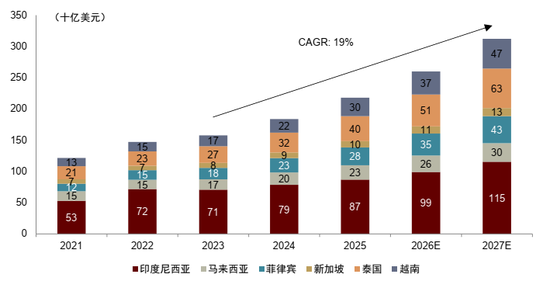
资料来源:Momentum Works, TabCut, 谷歌,贝恩公司,淡马锡东南亚互联网报告,欧睿国际,公司公告,中金公司研究部
图表2:东南亚六国(SEA-6)电商行业(按各平台市场份额)
资料来源:Momentum Works, TabCut, 谷歌,贝恩公司,淡马锡东南亚互联网报告,欧睿国际,公司公告,中金公司研究部
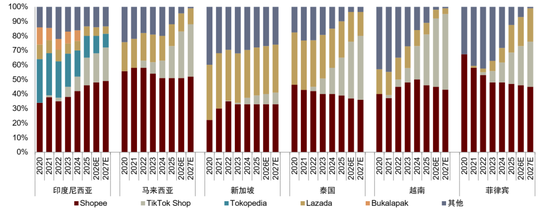
图表3:东南亚六国电商市场情况
资料来源:Momentum Works, TabCut, 谷歌,贝恩公司,淡马锡东南亚互联网报告,欧睿国际,公司公告,中金公司研究部
东南亚六国电商市场正从补贴驱动的用户获取,转向更深度的用户经营与变现。GMV增长依然强劲,但随着MAU与市场份额趋于稳定,未来增长将更多依赖于购买频次的提升及平台盈利能力的改善。整体MAU增速正在放缓,我们预计2026–2027年不会出现明显回升。我们认为,行业增量价值的创造将在很大程度上取决于对现有买家的深度经营,主要通过提升购买频次,以及在多品类生态中提高平台在用户消费支出中的份额来实现。
东南亚六国物流正在整合
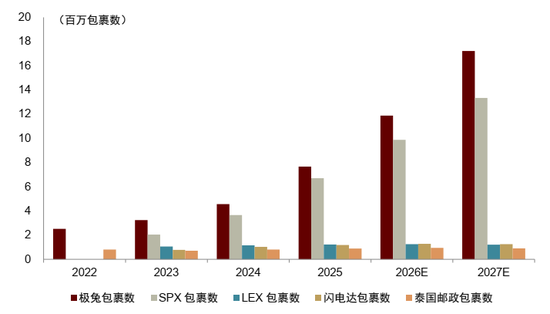
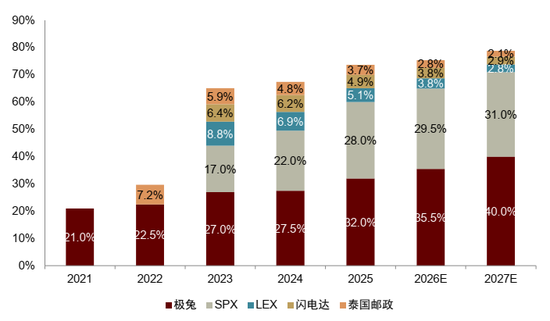
东南亚六国电商物流市场的整合已接近尾声。2026年包裹总量达到330亿件(同比增长40%),预计2027年将达到430亿件。J&T Express仍为最大的包裹承运方,2026年处理包裹119亿件(市场份额35.5%,同比增长55%)。SPX增长更快,2026年处理包裹99亿件(市场份额29.5%,同比增长47.2%)。其第一方物流(1PL)率,即通过自有网络履约的Shopee包裹占比,已从2024年的45%升至2026年的79%。在Shopee持续推进物流自营的背景下,J&T仍保持扩张,表明其正在承接来自其他平台的包裹量,其中最主要的是TTS。
图表4:东南亚六国各平台的物流业务量
资料来源:公司公告, 中金公司研究部
图表5:东南亚六国各平台的市场份额
资料来源:公司公告, 中金公司研究部
趋势预计
转向盈利:价格竞争缓和,打开利润率扩张空间
东南亚变现率处于全球中间位,Shopee由2020年一季度的5%提升至2026年二季度的14.6%。目前其变现率与易贝(2026年二季度为14.0%)和Rakuten(16.7%)相当,低于亚马逊(27.8%)、Mercado Libre(26.3%)和Coupang(34.8%)。多数中国电商平台仍处于低变现率区间:2026年二季度阿里巴巴约为4%,京东为4.2%,拼多多为7.7%。
图表6:全球电商抽成率比较
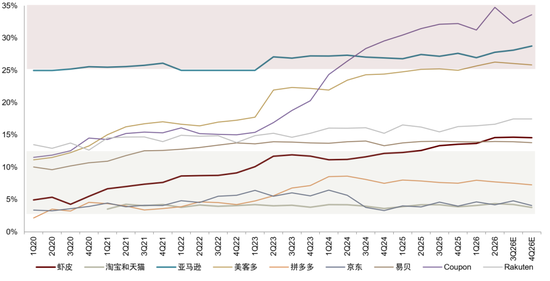
注:Shopee、淘宝和天猫的变现率基于我们的估算,其他平台的变现率则基于Visible Alpha的市场共识数据;京东的变现率计算方式为“服务及其他”收入(包括平台佣金与年费、广告与增值服务、物流及其他服务收入)占GMV的比例
资料来源:公司公告,中金公司研究部
东南亚平台佣金率逐渐提升。头部平台均已上调卖家佣金,并增设新的收费类别。例如,TTS-Tokopedia于2026年在印度尼西亚实施了一系列费率上调(5月18日起生效),多数品类的品类佣金费率上调了0.5–3个百分点。Shopee也在各市场提升其抽佣。
但印度尼西亚电商变现正面临监管压力。2026年8月1日,政府推出新税制,要求指定电商平台按卖家总销售额(而非利润)的0.5%代扣税款,并直接上缴政府。但由于经济增长与消费者信心走弱,政府于8月5日暂停该措施至2026年11月1日,并要求平台退还已征收的税款。
我们认为,此次政策迅速暂停源于两大核心政策矛盾:1)宏观经济逆风:在增长放缓的背景下,政府对出台可能进一步抑制消费者购买力的政策更为谨慎。2)卖家负担叠加:该税种出台恰逢平台费率持续上调,Shopee与TTS均在2026年上半年提高了佣金。额外0.5%的税负可能进一步压缩小本商家本已微薄的利润空间,与国家扶持UMKM(中小微企业)的目标直接冲突。
政策重启仍是结构性隐忧。该税种只是被推迟而非取消,何时实施取决于经济复苏情况。雅加达的财政需求及扩大数字税基的推动,均支持该政策最终重启。我们认为,相比立即执行,应优先采取延续至2027年的渐进式或延后式推出,原因在于执行层面的摩擦与市场阻力,主要包括三个因素:平台利润率压力、卖家经营可持续性以及消费者的价格敏感度。
即时配送成为下一服务前沿
元股证券:ygzq.hk随着核心配送基础设施已基本成型,竞争前沿已转向服务速度。Shopee依托SPX及本地按需配送合作伙伴,已在东南亚六国多数市场推出即时及小时达服务。截至最新数据,该服务已在以下市场上线:印度尼西亚(由SPX Instant、GoSend和GrabExpress履约,揽收后4小时内送达)、越南(由SPX Instant、beDelivery和GrabExpress履约,设有1小时“即时优先”档及4小时标准档)、马来西亚(由ShopeeFood履约,当日21:00前送达)和菲律宾(已在16个城市面向部分卖家开放)。泰国仍处于试运营阶段,同样使用ShopeeFood的骑手网络;新加坡尚未推出。值得注意的是,在马来西亚和泰国,Shopee正将ShopeeFood基础设施改造用于电商履约,从而在其外卖配送与电商物流网络之间发挥协同效应。Shopee表示,使用更快履约选项的卖家订单量获得明显提升。随着MAU增长趋于平缓,配送速度与履约质量正成为提升现有用户购买频次及消费份额的重要抓手。
图表7:Shopee的即时配送服务
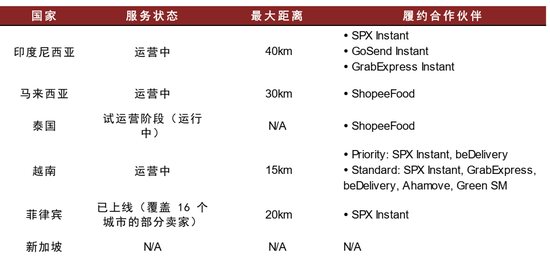
资料来源:公司公告,公司官网,中金公司研究部
这种对服务质量的重视产生了显著的生态内部协同效应:通过将电商包裹交由非高峰时段的ShopeeFood骑手配送,Shopee得以在不增加资本开支的情况下,优化运力利用率并降低最后一公里成本。这种跨业务线整合带来了更快的履约速度,进而提升卖家转化率与平台黏性,也标志着行业的一项转变——物流正从单一的差异化优势,演进为支撑即时性与用户体验的基础能力。
图表8:Shopee和ShopeeFood的生态协同效应
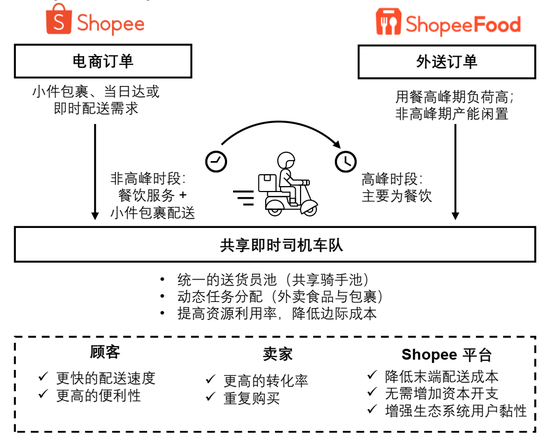
资料来源:公司官网,公司公告,中金公司研究部
按需服务:市场稳步增长
头部平台稳步上升
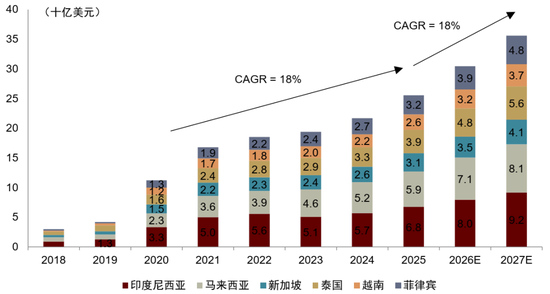
东南亚六国ODS市场2026年GMV达到452亿美元,同比增长15%,预计2027年将增至516亿美元。配送仍是规模较大的板块,GMV为305亿美元(占ODS总GMV的67.5%),但网约车正在快速追赶:2026年其GMV同比增长21%至142亿美元,出行需求延续疫情后的正常化进程。
网约车:区域增速保持平稳
网约车GMV在2026年达到142亿美元。增长具有普遍性,但越南表现尤为突出,Green SM崛起,其2026年GMV同比大增29%至43亿美元。
图表9:东南亚六国各国的市场规模
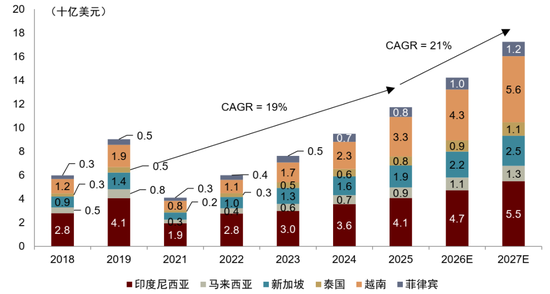
注:市场规模以 GMV 衡量
资料来源:Momentum Works, 谷歌,贝恩公司,淡马锡东南亚互联网报告,欧睿国际,公司公告,中金公司研究部
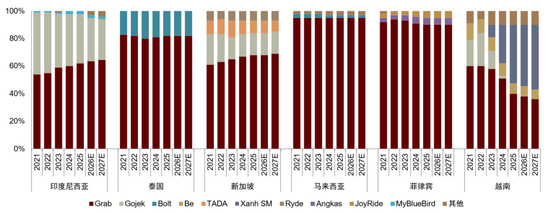
图表10:东南亚六国各平台的市场份额
注:市场规模以 GMV 衡量
资料来源:Momentum Works, 谷歌,贝恩公司,淡马锡东南亚互联网报告,欧睿国际,公司公告,中金公司研究部
Grab 2025年市场份额为67%,低于2024年的71%。Green SM是Vingroup旗下的EV网约车平台,2025年GMV同比增长121%至14亿美元,占据越南市场43%的份额(2024年为28%),而Grab在越南的份额为40%(低于2024年的51%)。
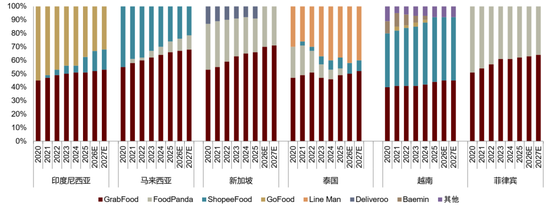
配送:GrabFood扩大领先;Uber收购带来市场不确定性
2026年7月,Uber宣布以148亿美元收购Delivery Hero。Delivery Hero在东南亚主要通过FoodPanda开展业务,2025年FoodPanda占据区域餐饮配送GMV的12%,仅次于Grab,位居第二。若收购完成,Uber的资金、技术和出行生态将与FoodPanda的商家、骑手及用户网络相结合,可能加大对现有平台的竞争压力。
Uber对Delivery Hero的收购预计将于2027年下半年完成,届时FoodPanda的东南亚业务将归入Uber旗下。FoodPanda目前在东南亚六国拥有可观的市场份额。由于Uber同时也是Grab的最大股东,若Grab与FoodPanda的业务版图合并,将实际控制这些区域餐饮配送市场的大部分份额。
这一整合在交易完成时可能引发监管层面对垄断的担忧。为降低反垄断风险,Uber可能选择剥离其持有的Grab13.5%股权。不过,我们认为,任何潜在的市场格局变化都将取决于该交易于2027年下半年正式完成后的后续进展。
图表11:东南亚六国各国外卖的市场规模
注:市场规模以 GMV 衡量
资料来源:Momentum Works, 谷歌,贝恩公司,淡马锡东南亚互联网报告,欧睿国际,公司公告,中金公司研究部
图表12:东南亚六国各平台的市场份额
资料来源:Momentum Works, 谷歌,贝恩公司,淡马锡东南亚互联网报告,欧睿国际,公司公告,中金公司研究部
平台业务超越外送范畴,旨在捕捉堂食价值
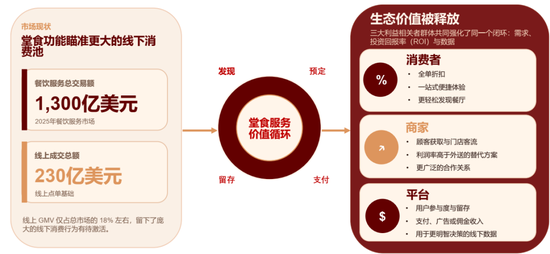
线上平台正日益从餐饮配送延伸至线下堂食服务,由物流服务商转型为商家的营销合作伙伴。根据Google、淡马锡与贝恩公司的数据,相关市场空间可观:2025年东南亚餐饮服务市场总规模约为1,300亿美元,其中线上餐饮配送仅占230亿美元,大部分支出仍发生于线下堂食场景。
我们认为,随着平台在配送以外的更广泛餐饮服务市场中占据更大份额,线上线下一体化有望深化用户生命周期价值,并持续成为重要的增长驱动力。
图表13:东南亚堂食市场
资料来源:谷歌,淡马锡和贝恩公司共同发布的《2025年东南亚电子经济》报告,中金公司研究部
东南亚即时零售:基于低渗透率与高密度履约网络的规模化发展
上一份报告指出,线上生鲜杂货是东南亚电商中增长最快的垂直品类,规模由2019年的29亿美元增至2024年的128亿美元,CAGR为34.6%。2026年,这一判断进一步得到印证。Momentum Works测算,2025年该区域快商务(1小时内送达)板块GMV为73亿美元,相当于电商GMV的4.6%;与此同时,更广义的线上生鲜杂货区域渗透率约为4.2%,其中印度尼西亚仅为2.8%,而成熟市场普遍达到15–30%。
GrabMart一直是Grab配送板块中增长最快的垂直品类,截至2026年二季度,其GMV增速达到GrabFood的1.7倍。
但竞争格局正在被重绘:Shopee公布2026年二季度集团GMV为383亿美元(同比增长28.4%),并披露印度尼西亚即时配送订单同比增长约80%,单均成本下降20%。Lazada于2026年2月在新加坡推出RedMart Now,为该城市国家提供30–45分钟生鲜杂货送达服务。
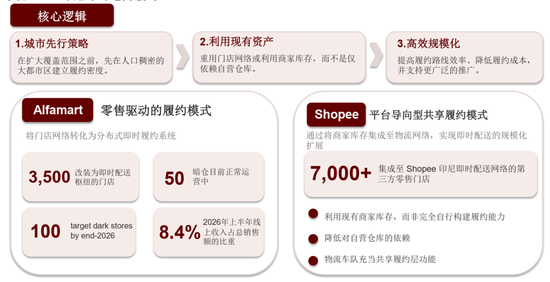
我们此前的报告还识别出暗店网络与“城市优先”扩张策略,即在向区域铺开之前,先将履约基础设施集中于高密度都市圈以实现配送路线效率。近期进展表明,这一模式正被纯电商平台以外的参与者采用。印度尼西亚连锁便利店Alfamart已将约3,500家门店改造为按需履约枢纽,并运营50家暗店,计划到2026年底达到100家,推动其2026年上半年线上收入占总销售额的比重升至8.4%。
图表14:印尼即时电商履约
注:数据截至2026年8月25日
资料来源:公司公告,公司官网,中金公司研究部
尽管区域渗透率仍处于低个位数,增速也较疫情高峰期有所放缓,但竞争优势正转向能够整合超市供货关系、密集的城市履约节点及多用途配送运力的运营商,以降低单均成本并提升交易频次。
数字金融服务:迈向盈利性增长
贷款组合审慎而持续地增长
东南亚六国DFS市场在各主要垂直领域均呈现强劲且稳定的增长。2026年,数字支付市场规模达到1.6万亿美元,数字信贷市场规模达到1,070亿美元。根据我们的行业模型,预计数字支付市场2027年将增至1.9万亿美元,2023年以来CAGR为18%;数字信贷市场预计将达到1,290亿美元,2023年以来CAGR为20%。这反映出该区域数字化采纳率持续提升,金融服务需求不断增长。
图表15:数字支付市场规模
股票在线官方配资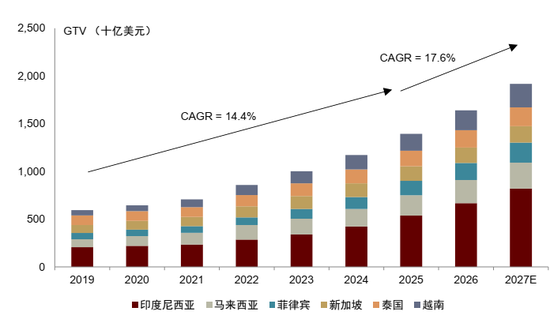
资料来源:谷歌,淡马锡与贝恩联合发布的《数字经济》(e-Conomy)报告,中金公司研究部
图表16:数字借贷市场规模
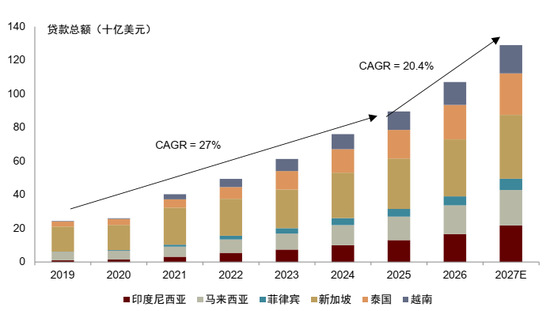
资料来源:谷歌,淡马锡与贝恩联合发布的《数字经济》(e-Conomy)报告,中金公司研究部
东南亚六国DFS贷款组合快速扩张,风险管控同步跟进。随着消费信贷扩张,Grab贷款余额由上年的11.8亿美元增至2026年的34亿美元,同比增至近三倍。各服务商依托关联平台的交易数据进行授信,在覆盖信贷服务不足人群的同时控制风险敞口。截至2026年底,ShopeePay未偿贷款本金达到118亿美元,同比增长39%,其中表内占90%、表外占10%。监管开放进一步强化前景:印度尼西亚正完善其金融科技监管框架,马来西亚的数字银行牌照则在扩大市场准入的同时实现可控创新。
图表17:数字支付市场规模
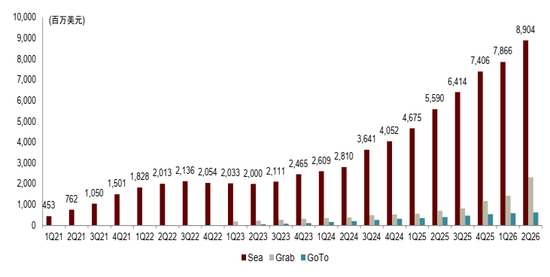
注:应收贷款或未偿还贷款
资料来源:公司公告,公司官网,中金公司研究部
图表18:数字借贷市场规模
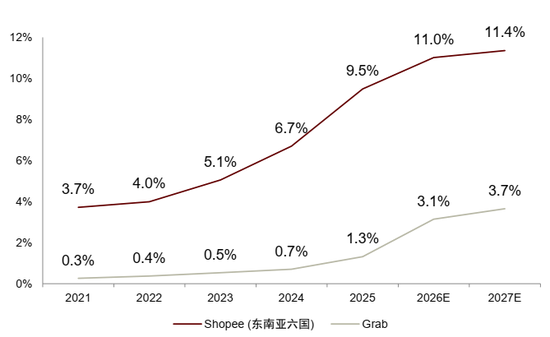
注:应收贷款或未偿贷款统计范围:东南亚六国贷款总额资料来源:公司公告,公司官网,中金公司研究部
数字金融服务仍处于增长阶段
东南亚六国数字金融服务的MAU增长截至2025年已趋于成熟,随着基础支付在城市地区的采纳接近饱和,整体增速放缓。在许多国家,银行系平台或数字银行应用更受欢迎,例如新加坡。马来西亚和菲律宾呈现近乎垄断的整合格局,而印度尼西亚和越南则更为分散,多家参与者之间的竞争不断加剧。随着重点人群的数字渗透率普遍超过70%,基础用户转化基本完成,MAU净增长面临结构性限制。我们认为,未来增长取决于通过以下途径提升使用深度:提高交易频次、增大平均交易额、推动跨产品采纳(从支付延伸至信贷与保险),以及深化生态整合。
趋势预计
释放协同效应:数字金融服务与电子商务及按需服务的整合
电商方面,结算环节内嵌的先买后付(BNPL)选项(如SPayLater)可提升平均订单金额与平台黏性。借助实时购物数据实现自动化、低摩擦授信,从而形成良性循环:电商GMV的增长直接带动数字信贷增长。同样的逻辑延伸至ODS:面向骑手与商家的小额信贷(如营运资金垫付、车辆融资)可稳定平台供给网络。通过从每日收入中自动扣款还款,不良贷款率维持在低位(还款率超过95%),使平台无需传统抵押品,即可对零工从业者群体实现盈利性变现。
从结账到信贷:独立应用正在构建东南亚的数字借贷生态
图表19:电商,按需服务和数字金融服务的生态协同
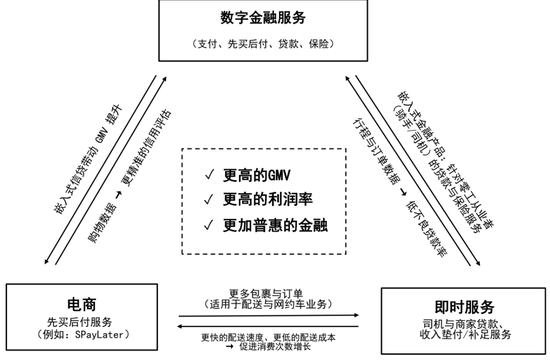
资料来源:公司官网,公司公告,中金公司研究部
东南亚平台正将电子钱包(ShopeePay、GoPay)拆分为独立应用,以实施清晰的转化漏斗。高频支付功能(线下扫码、缴费、P2P转账)作为主要流量入口,培养用户的日常使用习惯。泰国正在试点由Monee推出的ShopeePay Unlimited Card,这是一张Mastercard预付卡,可将SPayLater的信贷使用范围扩展至Shopee生态以外。
风险
我们认为,东南亚六国的数字经济面临以下风险:
► 宏观经济逆风可能削弱消费增长。东南亚六国各市场的宏观经济逆风可能制约可支配收入,压低消费者支出,对非必需商品及服务的影响尤为明显。购买力若下行,将冲击电商GMV、网约车频次及餐饮配送订单量,对数字消费构成普遍性风险。
► 平台与卖家面临用户增长趋于平缓带来的压力。随着MAU增速放缓,变现高度依赖提高变现率,但目前拟议的代扣税规则及商家利润率压力对此形成阻碍。为缓解监管反弹而暂停上调佣金,将使变现率扩张停滞;而将这些层层叠加的成本转嫁给价格敏感的消费者,又可能抑制订单频次,拖累整体市场增长。
► 平台在盈利方面面临结构性及竞争性压力。围绕零工从业者身份认定及费用透明度的监管收紧,直接威胁经营利润率。与此同时,Green SM、ShopeeFood等垂直整合参与者的竞争加剧,以及Uber可能收购FoodPanda,均有重新引发补贴战的风险。被迫进行资本密集型防守及经营成本上升,可能严重损害单位经济模型,使利润率复苏进程受阻。
Source
文章来源

本文摘自:2026年10月8日已经发布的《东南亚互联网 2026:胜者锁定格局,盈利成为新阶段增长锚点》
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:吴思楠 配资开户有没有限制
挂牌配资入口 热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易 客户端 白糖: (张笑金,从业资格号:F0306
2026-08-12
专题:A股缩量震荡官方APP,能否再上攻? 来源:中信建投证券 摘要:当前操作宜遵循逢低看多、回调做多思路。坚守急跌回踩
2026-08-14
界面新闻实习记者牛梦媛股票市场 界面新闻编辑 谢欣 8月17日晚,丰原药业披露正式股份转让协议,蚌埠投资集团拟以6.41
2026-08-19
华尔街见闻 美债10年期收益率强势突破4.8%,正步步逼近5%这道“生死线”——一旦站稳,将正式脱离多年震荡区间,上方几
2026-09-12
近日,有网友发视频称股票市场,广东一医院厕所隔间的一面为落地窗玻璃,引发广泛讨论。视频显示,该医院一楼一厕所隔间装有大面
2026-08-12