2017年09月10日 20:02:39
先来聊一下,质押新政,大树认为这政策短期偏利空,长期偏利好。
在线股票配资周五收盘之后,沪深交易所均发布了《股票质押式回购交易及登记结算业务办法(2017年征求意见稿)》。看了一下细则内容,简单归纳几点:
1、质押率低了,必须严格限制在60%以内。这一点之前跟机构交流的时候,有时候可以做到70%以上,这一次限定在60%以内,意味着杠杆率的下降。
2、质押资金不得再用于二级市场购买股票。去年,宝能,恒大险资资金炒作万科的时候,大家应该就有印象,就是通过质押的股票获取资金。简单明了,就是禁止质押杠杆炒股。
3、单只股票质押比例不得超过总股本的50%。限制了每只股票质押的比例,意味着可加杠杆的资金在减少。
可以看到,上面三点归纳的要素,关键字眼就是『杠杆』,这是国家维稳继续去杠杆的节奏。总体来看,这一次股票质押新政的出台,再一次减少了市场可用的资金,短期来看限制了市场资金杠杆,钱少自然不利于市场上涨,属于利空;长期来看是规范化管理,属于利好。这一波行情从3016点上涨以来已经持续三个多月,又在阶段高点的时候出台这样的政策,难免有点国家监管的意图。
国家监管者是聪明的,在高位出这个政策,有些上市公司还有可操作空间,若是在底部出台这样的政策,估计质押率高的企业就陷入平仓的风险了。
从2015年股灾以来,每一次市场下跌,市场总在喊万亿质押线又要到了,可能会引发新一轮的股灾。有时候总觉得质押这个总类似于毒瘤。
短期影响,特别是券商、质押率较高的股票,可能会引起市场波动。
筛选了一份名单,条件如下:
1、质押率高于50%
2、扣非后净利润同期下降
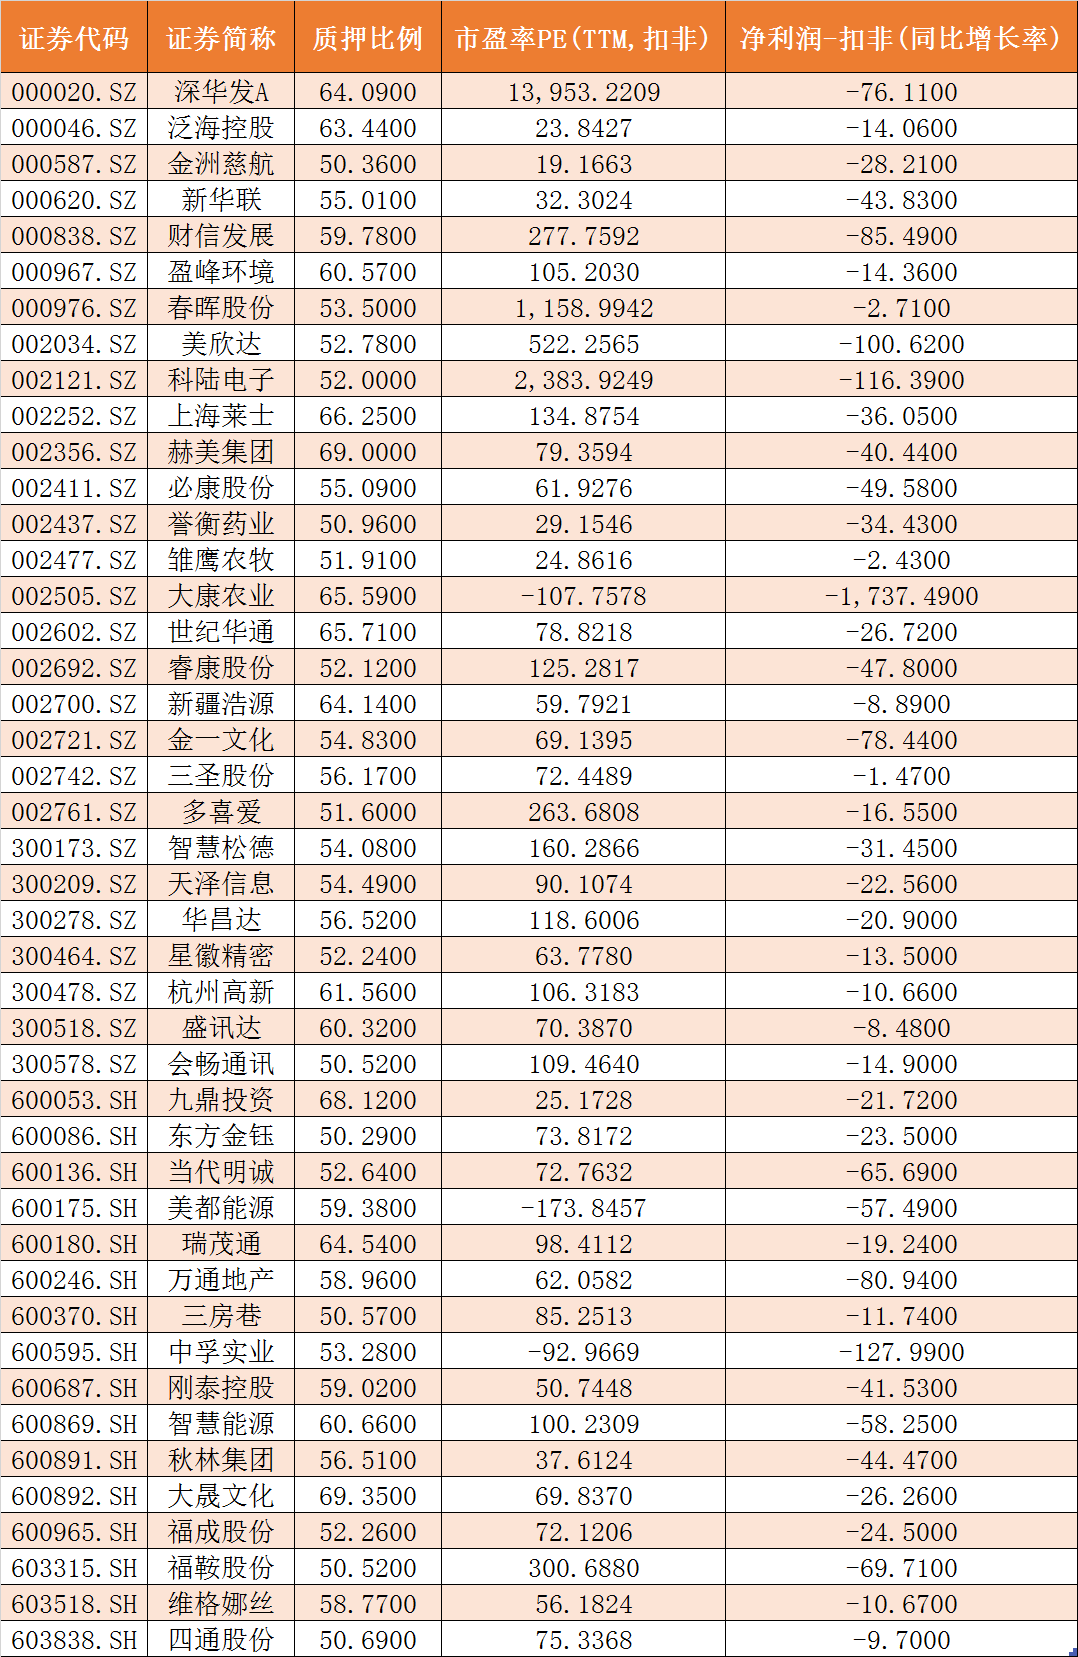
共计45只个股,质押率高的股票大家可以看看,基本上都中小创,高市盈率一类的,需要大家规避。
扫了一下名单又有誉衡药业,记得上一次讲的商誉/净资产比占高的企业,名单也有它,看来该股要避得更远了。
股市有新政,房产抵押也有新政。指向依然是国家去杠杆。
看了一下深圳某份文件传出来的消息,严格控制了贷款资金进入楼市的要求。第一点是不允许以消费类贷款的名义将资金投入楼市,第二点则是不得以将未解除抵押的房产作抵押发放个人消费贷。这意味着,楼市降杠杆的节奏在继续。之前,炒楼的人经常用上述两类资金进行杠杆操作,这一次完全限死,不允许加杠杆,对楼市来说继续打压。
楼市加杠杆基本上就两个方向,对于个人投机者而言,就是应用上述的方法。对于机构而言,就是应用配资杠杆。
深圳的政策有可能很快传递到全国各地,继续的抑制楼市过热的现象。信贷收紧是抑制楼市炒作最有效的方法。此外,预期如果还是这样不消停,预期首套房利率、二套房利率继续上升,购房成本加大。
上面两个话题,其实就是楼市跟股市均在进一步限制杠杆,去杠杆继续进行中,资金面其实是收紧的。对金融机构业务优化,风险管控其实都是考验。
可转债出新规。IPO、定增、可转债在监管层眼里都是给力实体经济。但个人看法,IPO、定增,多数大股东为了圈钱,收割韭菜而来。
新规的内容,最主要的是一点将资金申购改为信用申购。在这之前,每一次申购可转债需要提前缴纳资金,冻结一部分。而现在改的规矩跟打新股一样。只不过由于可转债本身的属性问题,即使申购中了收益也不会很多。按目前的情况看,中一签新股收益在1.5万元左右,而可转债一手是10张券,共计1000面值,即使中了一签,最高可能也是1100元,盈利10%。所以,这对普通散户投资者属于鸡肋。
但新规的出台,有可能意味着企业再融资增加一种更好的方式。上市公司再融资有三种方式,其一是增发,其二可转债,其三配股。前面监管层多次提到要改善可转债的发行机制。现在有了新的规则,意味着部分企业可能会考虑发可转债,特别是相对优质的企业,这样不用通过定增稀释从而牺中小投资者的利益。再者,从长远来看,其实每一次定增都面临巨大的解禁。市场上新股IPO融资1,定增的资金大概是9。从一点出发,是有利于市场更好的运行。
如果能大面积推行可转债,我认为至少有两点好处。其一,定增基本只负责圈钱,收割散户,可转债每年至少还有点利息;二、可转债不是谁都敢发行。我认为质地优秀的企业才会申请。
当然,企业要发展或者进一步转型,最强大的是利用自有资金发展,其次是可转债,再者是定增。如果长年累夜定增圈钱的,企业要敬而远之。以前也躺过枪,太安堂这只股,上市以来累计募集资金55亿元,几乎年年定增圈钱,也不知道为啥其方案总能通过审批。目前总市值73亿,减去募集的55亿元,基本上可以说企业自身就没有啥增长过。
典型的也有好的,富安娜上市以来没有再融资过,现在企业转型也完全是自有资金进行第二、第三次创业。
以前躺过枪,汲取经验,今后可避免。
有朋友留言问到,环保监管加强,对化工股怎么看。我个人的看法是,环保监管加强需要跟供给侧改革结合起来更有效。供给侧改革,将一些不符合规定的中小企业关停,去掉过剩产能。这类不符合标准的企业中,很大一部分就是管理不规范,环保不达标。所以国家供给侧改革还会推,环保加强监管自然还要力推。对于各行各业发展,自然是利好龙头企业提高市场占有率。龙头企业,在A股中,基本上都是标榜自己是某个细分方向的龙头,不是个龙头都不好意思在A股上混了。所以需要在上市企业中优中选优,才会有机会。
像轮胎行业,我挑选的是玲珑轮胎,只不过该股目前面临上市一年后解禁压力问题,短期也不会起来,需要长期关注埋伏。
时间来到了美联储议息会议的前一周,监管层又释放了这一个短期的利空消息,A股这一轮行情已经涨了有三个月时间,再加上目前基本面很难维持大行情启动,再往上走是有压力。而外围,黄金在涨,美股走势不佳,避险偏好上升。阶段性,A股调整一下正常不过了。
短期来看,要规避前期强势股,特别是次新股,带中科字眼,带科大字眼这样涨得凶的个股。主力获利大,抛压是不计成本的。相反,有些底部的个股,可能在调整中迎来布局的机会。
从长远布局来看配资口碑榜单,未来更应该轻指数,重个股,才可游刃有余。
挂牌配资入口 热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易 客户端 白糖: (张笑金,从业资格号:F0306
2026-08-12
界面新闻实习记者牛梦媛股票市场 界面新闻编辑 谢欣 8月17日晚,丰原药业披露正式股份转让协议,蚌埠投资集团拟以6.41
2026-08-19
专题:A股缩量震荡官方APP,能否再上攻? 来源:中信建投证券 摘要:当前操作宜遵循逢低看多、回调做多思路。坚守急跌回踩
2026-08-14
近日,有网友发视频称股票市场,广东一医院厕所隔间的一面为落地窗玻璃,引发广泛讨论。视频显示,该医院一楼一厕所隔间装有大面
2026-08-12
华尔街见闻 美债10年期收益率强势突破4.8%,正步步逼近5%这道“生死线”——一旦站稳,将正式脱离多年震荡区间,上方几
2026-09-12